Reforma Tributária: setor pede adiamento de um ano
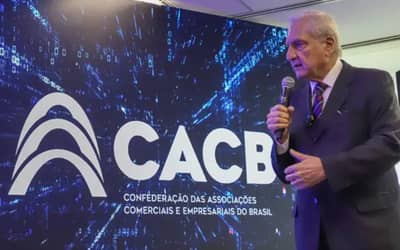
Em um manifesto liderado pela Confederação das Associações Comerciais e Empresariais do Brasil (CACB) e assinado por 1.491 entidades, o setor produtivo solicitou, nesta sexta-feira (6), o adiamento da implementação da reforma tributária.
O documento, protocolado na Presidência da República e no Ministério da Fazenda, propõe que o início das novas regras, previsto para janeiro de 2027, seja postergado para janeiro de 2028, alegando que o cronograma atual não permite as adequações necessárias.
As associações ressaltam que empresas de todos os tamanhos, especialmente os pequenos negócios, precisam de mais tempo para entender, planejar e adaptar-se às exigências fiscais.
O regulamento da Contribuição sobre Bens e Serviços (CBS) foi divulgado em abril, contendo 620 artigos, e a Receita Federal indica que uma nova versão regulamentatória será apresentada em breve.
A medida provisória do Imposto Seletivo, publicada em 4 de novembro, estabeleceu o prazo até 15 de dezembro para que o Senado fixe a alíquota de referência da CBS.
“Defendemos que 2027 seja um ano de testes, sem recolhimento efetivo dos novos tributos e mantendo os impostos atuais, sobretudo para que micro e pequenas empresas possam se adequar”, afirmou Alfredo Cotait Neto, presidente da CACB e da Federação das Associações Comerciais do Estado de São Paulo (FACESP) e da Associação Comercial de SP (ACSP).
Ele acrescentou que “não é razoável exigir que o setor produtivo se prepare para uma mudança dessa magnitude sem que a regulamentação esteja concluída e as alíquotas aprovadas pelo Senado”.
“Temos temas indefinidos, como a alíquota do CBS que foi apresentada em 11,3% mas não é definitiva, e o limite de 26,5% definido pela reforma. Quanto será o IBS? Se o CBS ficar realmente em 11,3%?” complementou Cotait.
Para consolidar as tratativas, o presidente da CACB defende a coesão das entidades, “precisamos construir um único projeto que possa ser encaminhado e defendido. Muitos aspectos precisam ser fechados em um único documento, senão não conseguimos avançar”.
Impactos sobre o Simples Nacional e alinhamento institucional
O manifesto destaca que os pequenos negócios não têm a mesma estrutura fiscal das grandes empresas, arriscando decisões sem clareza sobre os reflexos no Simples Nacional.
Anderson Trautman Cardoso, vice‑presidente jurídico da CACB, apontou que o desenho original da reforma trazia entraves para a compensação de valores em cadeias produtivas que envolvem o regime simplificado.
“Dentro do projeto original, a alíquota única não permitiria às empresas optantes pelo Simples gerar crédito ao seu adquirente. Se uma empresa do regime geral contratar uma do Simples, hoje ela recebe crédito integral em PIS e Cofins, mas no novo regime não teria crédito, gerando perda de competitividade.” explicou.
Trautman concluiu que a primeira proposta busca ampliar o crédito para os optantes do Simples fora do regime híbrido, e já há uma PEC tramitando no Congresso Nacional para apoiar essa medida.
O esforço conta com o respaldo de organizações como a União Nacional de Entidades do Comércio e Serviços (UNECS), a FecomercioSP, a Ordem dos Advogados do Brasil (OAB) e a Confederação Nacional da Indústria (CNI).
Em síntese, o pedido de adiamento visa garantir que o setor produtivo, sobretudo os micro e pequenos empreendedores, tenha condições adequadas de adaptação à reforma tributária, preservando a competitividade e a integridade do Simples Nacional.