Decisão unânime em sessão virtual
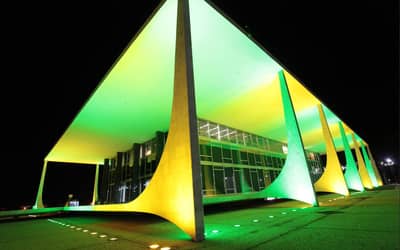
Em sessão virtual do Supremo Tribunal Federal, concluída em 18 de agosto, o tribunal decidiu que os auditores fiscais de estados e municípios continuam sujeitos aos tetos remuneratórios definidos pelos próprios entes federativos. A decisão rejeita a tese de que a Reforma Tributária de 2023 teria conferido caráter nacional à carreira de auditor fiscal.
Ação Direta de Inconstitucionalidade 7.882
A discussão ocorreu na Ação Direta de Inconstitucionalidade (ADI) 7.882, proposta pela Associação Nacional de Fiscais de Tributos Estaduais e pela Confederação Nacional de Carreiras e Atividades Típicas de Estado. As entidades argumentaram que, com a reforma, os auditores deveriam ser remunerados segundo o teto aplicável aos ministros do STF, em vez dos limites estaduais e municipais.
Relator Gilmar Mendes defende a autonomia dos entes federativos
O relator, Ministro Gilmar Mendes, rejeitou o argumento, salientando que a Constituição federal distribui entre União, estados, Distrito Federal e municípios as competências relacionadas à administração tributária. Segundo ele, a reforma estabeleceu apenas mecanismos de cooperação e coordenação entre as administrações, sem unificar as carreiras ou planos funcionais.
Constitucionalidade dos tetos remuneratórios
Gilmar Mendes relembrou que o STF já reconheceu a constitucionalidade da existência de limites remuneratórios próprios para servidores estaduais e municipais, baseando-se na Emenda Constitucional 41, de 2003. Assim, permanece válida a aplicação dos tetos correspondentes a cada ente federativo aos auditores fiscais estaduais e municipais.
Impacto e perspectivas
Com a decisão, os auditores mantêm a estabilidade salarial prevista nas normas estaduais e municipais, evitando um aumento potencialmente elevado que teria sido imposto pelo teto nacional. A medida garante a continuidade da estrutura salarial diferenciada que reflete as realidades financeiras de cada ente, ao mesmo tempo em que reforça a autonomia administrativa prevista na Constituição.
Conclusão
O julgamento da ADI 7.882 reafirma a divisão de competências tributárias entre os níveis de governo e confirma que a Reforma Tributária de 2023 não alterou a natureza das carreiras de auditor fiscal. A decisão, unânime, assegura que os profissionais continuarão a ser remunerados conforme os limites estabelecidos pelos estados e municípios, preservando o equilíbrio entre responsabilidade fiscal e remuneração justa.