Introdução
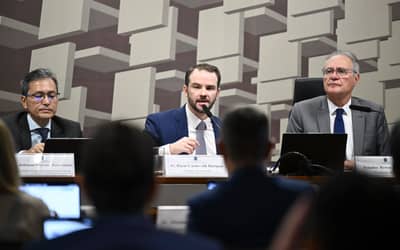
No último dia 17, Dario Durigan, ministro da Fazenda, compareceu a uma audiência pública na Comissão de Assuntos Econômicos (CAE) do Senado para detalhar como será calculada a alíquota de referência da nova Contribuição sobre Bens e Serviços (CBS), imposto instituído pela reforma tributária. O objetivo da sessão foi esclarecer a divergência entre os 11,3% recomendados pelo Tribunal de Contas da União (TCU) e a estimativa governamental de que o peso médio sobre o consumidor ficará abaixo de 8,5%.
Desenvolvimento
Durigan explicou que o percentual de 11,3% representa a alíquota de referência necessária para manter o mesmo volume arrecadado pelos tributos substituídos, levando em conta as reduções concedidas a setores estratégicos. Ele ressaltou que, embora a alíquota base seja alta, o impacto sobre o consumidor final deve ser menor, pois a CBS incorpora mecanismos de isenção, redução e devolução de créditos, mantendo a neutralidade fiscal.
Transparência
O relator da matéria, senador Eduardo Braga (MDB-AM), exigiu acesso aos critérios técnicos que, segundo ele, permanecem em sigilo. Braga questionou a diferença entre os 11,3% do TCU e os 9,21% inicialmente estimados pelo comitê gestor da reforma tributária, argumentando que a transparência é essencial para a legitimidade do novo sistema. O presidente do TCU, Vital do Rêgo Filho, atribuiu a disparidade ao fato de que as projeções foram feitas antes da redação final da Lei Complementar 214/2025, que trouxe isenções e regimes específicos. A CAE aprovou um requerimento para que dois técnicos do tribunal auxiliem o Senado na análise da alíquota.
Preços
Durigan reconheceu a possibilidade de um pequeno impacto inflacionário inicial, mas afirmou que a adaptação das empresas ao novo modelo de tributação reduzirá esse efeito ao longo dos próximos meses. Ele acrescentou que a Fazenda supervisionará todo o processo de precificação, garantindo que os créditos e débitos sejam corretamente contabilizados.
Reforma da Tributação Corporativa
Além disso, o ministro defendeu uma reforma que desoneraria a folha de pagamento, mas sem comprometer a Previdência Social. A proposta busca transferir parte da carga tributária sobre salários para bases como faturamento ou resultado das empresas, preservando a neutralidade fiscal.
IVA
A reforma tributária introduziu o Imposto sobre Valor Agregado (IVA-Dual), que será implementado gradualmente até 2033. O sistema unifica três tributos: o IBS, que substitui o ICMS estadual e o ISS municipal; a CBS, que substitui PIS e Cofins; e o Imposto Seletivo (IS), que incide sobre bens e serviços nocivos à saúde ou ao meio ambiente. O IS também assumirá parte da arrecadação do IPI, que será zerado em 2027, exceto em itens com industrialização incentivada na Zona Franca de Manaus.
Conclusão
O Senado tem até 15 de dezembro para definir o percentual padrão da CBS por meio de resolução; caso não haja definição, a alíquota provisória de 11,3% recomendada pelo TCU será adotada. Enquanto o debate se desenrola, a expectativa é que a nova estrutura tributária, embora complexa, traga maior simplicidade e justiça fiscal, desde que as isenções e créditos sejam devidamente aplicados. O acompanhamento cuidadoso por parte da Receita Federal e do TCU será crucial para assegurar que os impactos sobre consumidores e empresas sejam controlados e que a reforma cumpra seu objetivo de neutralidade de arrecadação.
